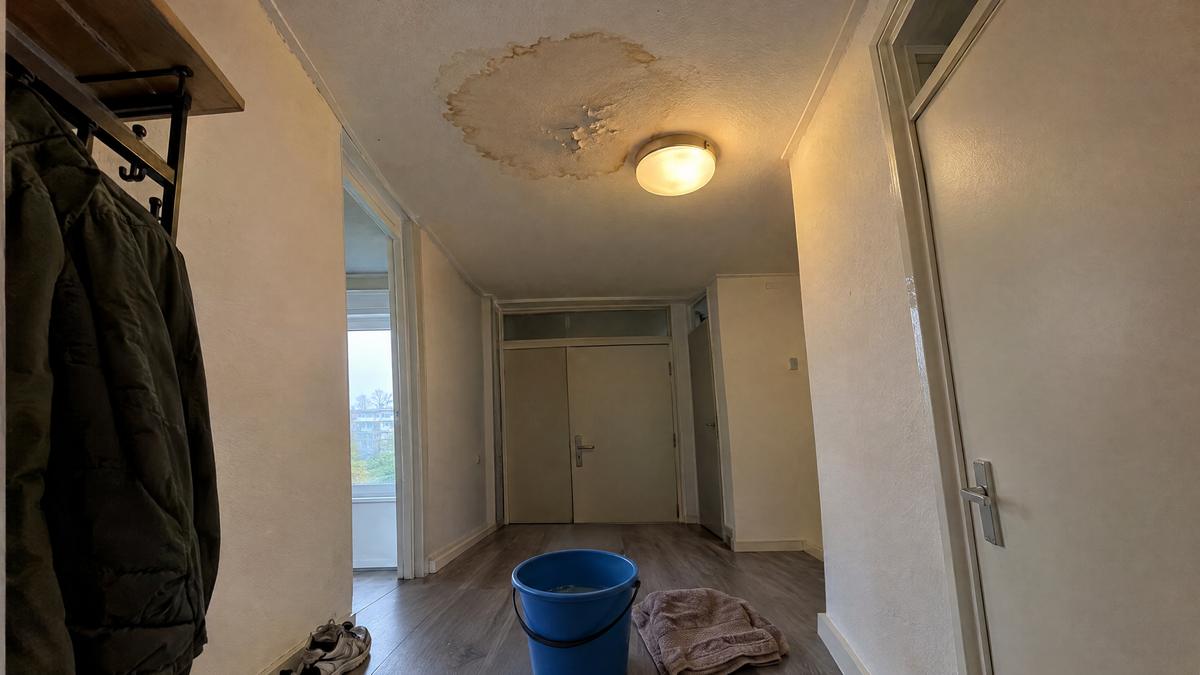
Verzekeringen zijn het onderwerp waar op de ALV het snelst overheen wordt gestapt. De polis loopt al jaren, de premie wordt automatisch betaald en niemand weet precies wat er gedekt is. Tot er water door het plafond komt of de keuken van de bovenburen in brand vliegt. Dan blijkt pas of jullie VvE goed verzekerd is. In dit artikel lees je welke verzekeringen een VvE nodig heeft, waar de grootste risico's zitten en wie er betaalt als het misgaat.
De opstalverzekering: de belangrijkste polis van je VvE
De opstalverzekering verzekert het gebouw zelf: de muren, het dak, de vloeren, de installaties en alles wat vast aan het gebouw zit. In bijna elk splitsingsreglement staat dat de VvE verplicht is om het hele gebouw te verzekeren, inclusief de privédelen. Dat is logisch. Als het gebouw afbrandt, wil je niet dat de helft van de eigenaren wel en de andere helft niet verzekerd is.
Als eigenaar sluit je dus zelf geen opstalverzekering af voor je appartement. Dat doet de VvE voor iedereen. De premie zit in je maandelijkse bijdrage. Wat je wel zelf regelt, is een inboedelverzekering voor je spullen en een aansprakelijkheidsverzekering voor particulieren.
Wat dekt de opstalverzekering meestal wel?
- brand, ontploffing, blikseminslag en rookschade;
- stormschade aan dak, gevel en kozijnen;
- waterschade door een plotseling en onvoorzien lek, bijvoorbeeld een gesprongen leiding;
- schade door inbraak of vandalisme aan het gebouw;
- vaak de kosten van het opsporen en herstellen van een lek in een leiding;
- vaak ook glasschade, al zit die soms in een aparte dekking.
Wat dekt de opstalverzekering meestal niet?
- slijtage en achterstallig onderhoud;
- schade die geleidelijk is ontstaan, zoals een lekkage die al maanden sijpelt;
- constructiefouten en ontwerpfouten;
- grondwater en vaak ook overstroming, of alleen beperkt;
- schade aan spullen van bewoners, want die valt onder de inboedelverzekering.
Die uitsluiting voor slijtage en achterstallig onderhoud is belangrijker dan veel eigenaren denken. Een dak dat lekt omdat de bedekking al tien jaar over de datum is, wordt meestal niet vergoed. Goed onderhoud volgens een actueel meerjarenonderhoudsplan is dus niet alleen goed voor het gebouw, het is ook een voorwaarde om bij schade te kunnen claimen. Dat is een van de redenen waarom we technisch beheer en verzekeringen altijd samen bekijken.
Onderverzekering: het grootste risico voor je VvE
Het verzekerde bedrag van een opstalpolis hoort gelijk te zijn aan de herbouwwaarde van het gebouw. Dat is wat het kost om het gebouw na een totale verwoesting opnieuw op te bouwen, inclusief sloop, puinruimen en alle bijkomende kosten. Is het verzekerde bedrag lager, dan is de VvE onderverzekerd.
Dat wreekt zich niet alleen bij een totale ramp. Bij onderverzekering mag de verzekeraar ook bij gedeeltelijke schade naar verhouding uitkeren. Is jullie gebouw verzekerd voor driekwart van de werkelijke herbouwwaarde, dan krijg je bij een schade ook maar driekwart vergoed. De rest betalen de eigenaren samen, uit het reservefonds of via een extra bijdrage.
Waarom onderverzekering zo vaak voorkomt
De bouwkosten zijn de afgelopen jaren hard gestegen. Een herbouwwaarde die vijf of tien jaar geleden is bepaald en daarna nooit is bijgewerkt, ligt vrijwel zeker te laag. Veel VvE's zijn daardoor ongemerkt onderverzekerd geraakt, zonder dat er iets aan de polis is veranderd.
Hoe bepaal je de herbouwwaarde?
De herbouwwaarde is iets anders dan de WOZ-waarde of de marktwaarde van de appartementen. De WOZ-waarde gaat over wat een woning op de markt waard is, inclusief de grond en de locatie. De herbouwwaarde gaat alleen over de kosten om het gebouw opnieuw neer te zetten. Die twee kunnen flink uit elkaar liggen.
De beste manier om de herbouwwaarde te bepalen is een taxatie door een onafhankelijke, gecertificeerde taxateur. Die kijkt naar de bouwmethode, de afwerking, de installaties en bijzondere kenmerken van het gebouw. Bij een monumentaal pand ligt de herbouwwaarde vaak hoger dan je zou denken, omdat herbouw in de oorspronkelijke stijl duur vakwerk is. Dat zien we bijvoorbeeld bij gesplitste panden in de binnenstad van Dordrecht.
Garantie tegen onderverzekering
Veel verzekeraars bieden een zogenoemde garantie tegen onderverzekering. Die geldt meestal als de herbouwwaarde door een erkende taxateur is vastgesteld en het verzekerde bedrag elk jaar wordt geïndexeerd. Laat je het gebouw na een aantal jaar opnieuw taxeren, dan blijft de garantie gelden. Vraag bij jullie verzekeraar na of deze garantie in de polis zit en aan welke voorwaarden jullie moeten voldoen. De herbouwwaarde heb je trouwens ook nodig voor het reservefonds: zonder meerjarenonderhoudsplan moet de VvE minimaal 0,5 procent van de herbouwwaarde per jaar reserveren.
Aansprakelijkheid: voor de VvE en voor bestuurders
Naast de opstalpolis heeft een VvE twee vormen van aansprakelijkheidsverzekering nodig. Ze lijken op elkaar, maar dekken iets heel anders.
Aansprakelijkheidsverzekering voor de VvE
De VvE is als eigenaar van het gebouw aansprakelijk voor schade die het gebouw aan anderen toebrengt. Een dakpan die bij storm op een geparkeerde auto valt. Een loszittende tegel in de hal waardoor de postbezorger valt. Een stuk gevel dat naar beneden komt. In zulke gevallen kan de benadeelde de VvE aansprakelijk stellen. De aansprakelijkheidsverzekering voor de VvE dekt die claims. Vaak is deze verzekering onderdeel van een VvE-pakket bij de opstalverzekeraar, maar dat is niet altijd zo. Controleer het.
Bestuursaansprakelijkheid
Leden van het VvE-bestuur doen hun werk meestal vrijwillig en naast hun baan. Toch kunnen ze persoonlijk aansprakelijk worden gesteld als ze hun taak niet goed uitvoeren. Denk aan een bestuur dat jarenlang geen opstalverzekering heeft verlengd, een verzekering heeft laten verlopen, of een besluit heeft uitgevoerd dat in strijd was met het reglement. Ook leden van de kascommissie kunnen in zo'n situatie worden aangesproken.
Een bestuursaansprakelijkheidsverzekering beschermt deze vrijwilligers tegen dat risico. De premie is meestal beperkt, en het maakt het een stuk makkelijker om eigenaren te vinden die in het bestuur willen. Niemand wil zijn eigen spaargeld riskeren voor een functie waar hij niets voor krijgt.
Glasverzekering
Glasschade valt soms onder de opstalpolis en soms onder een aparte glasverzekering. Belangrijk is wat er precies onder valt. Gaat het alleen om het glas in gemeenschappelijke delen, zoals de entree en het trappenhuis, of ook om de ramen van de appartementen? En hoe zit het met dubbel glas of HR++ glas dat lek is geraakt en waartussen condens staat? Dat laatste wordt lang niet altijd vergoed, omdat het als slijtage wordt gezien.
In het splitsingsreglement staat meestal of de ramen van een appartement gemeenschappelijk of privé zijn. Dat bepaalt mede wie verantwoordelijk is voor vervanging. Leg die twee documenten naast elkaar: wat zegt het reglement en wat dekt de polis? Pas dan weet je of er een gat zit.
Lekkage uit het appartement boven je: wie betaalt?
Dit is de vraag die we het vaakst krijgen. Het antwoord hangt af van drie dingen: waar de oorzaak zit, wat er beschadigd is en wat er in jullie reglement en polis staat. Een veelvoorkomend scenario ziet er zo uit.
De oorzaak zit in een privéleiding
De wasmachineslang van de bovenburen schiet los en het water loopt door het plafond van de onderburen. De slang zelf repareren is voor rekening van de bovenburen. De schade aan het gebouw, zoals het plafond, de wanden en de vloer van de onderburen, valt meestal onder de opstalverzekering van de VvE, omdat het een plotselinge en onvoorziene waterschade is. Het eigen risico van die polis wordt volgens veel reglementen doorbelast aan de eigenaar bij wie de oorzaak lag.
De schade aan de spullen van de onderburen, zoals een bank, kleding of elektronica, valt onder hun eigen inboedelverzekering. Die verzekeraar kan de schade eventueel verhalen op de bovenburen als die aansprakelijk zijn. Daarvoor is de particuliere aansprakelijkheidsverzekering van de bovenburen bedoeld.
De oorzaak zit in een gemeenschappelijke leiding
Lekt een standleiding of de afvoer die door meerdere appartementen loopt, dan ligt de oorzaak in een gemeenschappelijk deel. Het herstel van die leiding is dan voor rekening van de VvE. De gevolgschade aan het gebouw valt weer onder de opstalpolis. Schade aan inboedel blijft voor de inboedelverzekering van de bewoner.
Wat je direct moet doen bij een lekkage
- Beperk de schade: draai de hoofdkraan dicht, zet emmers neer en schakel de stroom uit als er water bij elektra komt.
- Waarschuw de bewoner boven je en meld de lekkage direct bij de beheerder of het bestuur.
- Maak foto's van de oorzaak en van alle schade, voordat er iets wordt opgeruimd.
- Laat de oorzaak vakkundig opsporen en verhelpen. Een beheerder heeft hiervoor vaste vakmensen.
- Meld de schade bij de verzekeraar en bij je eigen inboedelverzekering als er spullen zijn beschadigd.
Wie snel handelt, beperkt de schade en voorkomt discussie met de verzekeraar over de vraag of de schade groter is geworden dan nodig. Bij GRIT ben je voor zo'n melding altijd aan het goede adres. We regelen de vakman, de schademelding en de afstemming tussen de buren.
Het verschil tussen gemeenschappelijk en privé
Bij bijna elke verzekeringsvraag komt dezelfde vraag terug: is dit deel van het gebouw gemeenschappelijk of privé? Het antwoord staat in de splitsingsakte en het splitsingsreglement, niet in de polis. En het verschilt per gebouw.
Een paar voorbeelden waar het vaak misgaat:
- Kozijnen en ramen zijn in veel reglementen gemeenschappelijk, ook al zitten ze in je eigen appartement.
- De voordeur van je appartement is soms privé en soms gemeenschappelijk, afhankelijk van het reglement.
- Leidingen zijn meestal gemeenschappelijk tot het punt waar ze aftakken naar één appartement. Daarna zijn ze privé.
- Balkons zijn qua constructie meestal gemeenschappelijk, terwijl de vloerafwerking soms privé is.
- Verbeteringen die een eigenaar zelf heeft aangebracht, zoals een luxe keuken of badkamer, vallen niet altijd volledig onder de opstalpolis van de VvE.
Dat laatste punt verdient aandacht. Heb je flink in je appartement geïnvesteerd, check dan bij de VvE of die verbeteringen meeverzekerd zijn. Is dat niet zo, dan kun je ze vaak aanvullend verzekeren. Meer over de splitsingsakte en het reglement lees je in ons artikel over de splitsingsakte en het huishoudelijk reglement.
Waarom je de polis minstens eens in de paar jaar tegen het licht moet houden
Een verzekeringspolis is geen document dat je één keer afsluit en dan vergeet. Het gebouw verandert, de bouwkosten veranderen, de markt verandert. Wij adviseren VvE's om de verzekeringen minstens eens in de drie tot vijf jaar volledig door te lichten, en sneller als er iets wezenlijks verandert.
Waar je bij een revisie op let
- Klopt de herbouwwaarde nog en wordt het verzekerde bedrag jaarlijks geïndexeerd?
- Is er een garantie tegen onderverzekering en voldoen jullie aan de voorwaarden?
- Zijn aansprakelijkheid van de VvE en bestuursaansprakelijkheid goed geregeld?
- Hoe hoog is het eigen risico en hoe is de doorbelasting geregeld in het reglement?
- Zijn er nieuwe voorzieningen bijgekomen, zoals zonnepanelen, laadpalen of een warmtepomp, die bij de verzekeraar gemeld moeten worden?
- Is het gebruik van het gebouw veranderd, bijvoorbeeld door een horecazaak of praktijkruimte in de plint?
- Hoe zijn de premie en de voorwaarden in vergelijking met andere aanbieders?
Een revisie levert vaak twee dingen op: een betere dekking en soms ook een lagere premie. Maar het belangrijkste is dat jullie als VvE precies weten waar je staat voordat er iets gebeurt.
Hoe GRIT jullie verzekeringen regelt
Verzekeringen horen bij goed financieel VvE beheer. Bij GRIT houden we de polissen van jullie VvE bij, signaleren we op tijd wanneer een herbouwwaarde verouderd is en adviseren we bij verlenging. Bij schade nemen we de melding en de afhandeling met de verzekeraar uit handen, in samenwerking met ons technisch beheer. De polisstukken en schadedossiers staan netjes in het dossier dankzij ons administratief beheer.
Je hebt daarbij één vast aanspreekpunt die jullie gebouw en polis kent, en die je belt als er water door het plafond komt. We werken met transparante prijzen, zonder verborgen kosten. Wil je weten hoe jullie VvE er nu voor staat, ook op het gebied van verzekeringen? Doe dan de gratis VvE gezondheidscheck. Beheer je een klein gebouw met een paar eigenaren, kijk dan eens naar VvE beheer voor kleine VvE's. We zijn actief in Rotterdam, Schiedam, Spijkenisse en Nissewaard en Dordrecht.
Veelgestelde vragen
Nee. In bijna elk splitsingsreglement staat dat de VvE het hele gebouw verzekert, inclusief de privédelen. De premie zit in je bijdrage aan de VvE. Je inboedel en je particuliere aansprakelijkheid verzeker je wel zelf.
Je bent onderverzekerd als het verzekerde bedrag lager is dan de herbouwwaarde van het gebouw. De verzekeraar mag dan ook bij gedeeltelijke schade naar verhouding uitkeren. Ben je voor driekwart van de herbouwwaarde verzekerd, dan krijg je ook maar driekwart van de schade vergoed.
Het herstel van de oorzaak in een privéleiding is voor de eigenaar bij wie het lek zit. Schade aan het gebouw valt meestal onder de opstalpolis van de VvE, waarbij het eigen risico vaak wordt doorbelast aan de veroorzaker. Schade aan spullen valt onder de inboedelverzekering van de benadeelde, die de schade kan verhalen als de bovenburen aansprakelijk zijn.
Dat is verstandig. Bestuursleden kunnen persoonlijk aansprakelijk worden gesteld als ze hun taak niet goed uitvoeren. Een bestuursaansprakelijkheidsverzekering beschermt hen daartegen en maakt het makkelijker om bestuursleden te vinden.
Wij adviseren minstens eens in de drie tot vijf jaar een volledige revisie, en eerder als er iets verandert aan het gebouw of het gebruik, zoals zonnepanelen, laadpalen of een bedrijfsruimte in de plint. Laat de herbouwwaarde periodiek taxeren en jaarlijks indexeren.
Hulp nodig bij jullie VvE?
Eén vast aanspreekpunt, heldere prijzen en een team dat meedenkt. Vraag vrijblijvend een offerte aan.